Tasse sulle vincite Candyland in Italia: cosa verificare e dichiarare
Verifica fiscale: 1 settembre 2026
Per un residente fiscale italiano, una vincita ottenuta tramite un casinò online estero non va trattata automaticamente come “tax-free”. L’art. 67, comma 1, lettera d) del TUIR include le vincite di giochi e scommesse organizzati per il pubblico tra i redditi diversi. La Risoluzione 141/E dell’Agenzia delle Entrate affronta espressamente il caso di vincite da casinò online estero e indica un obbligo dichiarativo quando il pagatore non opera come sostituto d’imposta italiano. Il controllo delle istruzioni 730/2026 conferma che tra gli altri redditi diversi senza ritenuta rientrano, come esempio, le vincite conseguite all’estero partecipando a giochi online. Per il quadro generale del brand puoi tornare alla panoramica Candyland. Questa pagina spiega il principio e i documenti da conservare, ma non sostituisce la verifica del modello fiscale applicabile al singolo anno e al singolo contribuente.
Il punto di partenza: art. 67 TUIR
Il primo riferimento non è la licenza del casinò, ma il Testo unico delle imposte sui redditi. Nel testo vigente dell’art. 67 TUIR su Normattiva, la lettera d) comprende le vincite delle lotterie, dei concorsi a premio, dei giochi e delle scommesse organizzati per il pubblico. La classificazione fiscale parte quindi dalla natura della somma percepita.
Questo evita un errore frequente: dedurre il trattamento fiscale dal fatto che un sito sia raggiungibile, abbia una licenza estera o non risulti concessionario italiano. La pagina sulla licenza Candyland verifica separatamente che non è stata accertata una concessione ADM italiana e che il brand dichiara una giurisdizione di Curaçao. Sono dati regolatori utili, ma il trattamento delle vincite deve essere ricostruito attraverso le norme fiscali italiane.
Il progetto non usa quindi formule come “Curaçao significa tassazione” o “assenza ADM significa automaticamente una determinata aliquota”. Una conclusione del genere confonderebbe due piani diversi. Per la fiscalità servono TUIR, prassi dell’Agenzia delle Entrate e istruzioni dichiarative correnti.
Cosa stabilisce la Risoluzione 141/E sul casinò online estero
La Risoluzione 141/E del 30 dicembre 2010 nasce da un interpello relativo a vincite ottenute via internet presso un casinò che non aveva sede in Italia. Nel caso analizzato, le somme venivano accreditate senza applicazione di ritenuta italiana. L’Agenzia ricondusse le vincite all’art. 67, comma 1, lettera d), e chiarì l’obbligo dichiarativo quando il soggetto che corrisponde la vincita non opera come sostituto d’imposta italiano.
La risoluzione è utile per il principio, ma non va trasformata in un manuale di compilazione del 2026. I modelli, i quadri, i codici e le regole di monitoraggio possono cambiare nel tempo. Per questo questa guida non ripropone vecchi righi o soglie contenuti in materiale del 2010. Il dato ancora utile è la logica fiscale: una vincita estera che non ha subito il prelievo previsto attraverso un sostituto italiano può richiedere un adempimento dichiarativo da parte del percettore.
Controllo 2026: cosa dicono le istruzioni correnti
La verifica effettuata il 1 settembre 2026 sulle pagine ufficiali della dichiarazione precompilata dell’Agenzia delle Entrate è particolarmente importante perché collega il principio storico a una procedura corrente. Nella sezione dedicata ai redditi di capitale, proventi e redditi diversi, le istruzioni 730/2026 includono tra i redditi diversi sui quali non è stata applicata alcuna ritenuta, a titolo di esempio, le vincite conseguite all’estero per effetto della partecipazione a giochi online.
Questa indicazione riguarda la dichiarazione 2026 e i redditi del relativo periodo di riferimento. Non deve essere copiata automaticamente per un anno successivo. Se una vincita viene percepita in un diverso periodo d’imposta, la verifica corretta consiste nell’aprire le istruzioni pubblicate per quella campagna dichiarativa e controllare la categoria e il percorso previsti in quel momento.
In pratica, la domanda utile non è “qual è il rigo eterno per Candyland?”, perché un rigo eterno non esiste. Le domande corrette sono: in quale anno fiscale è stata percepita la vincita, quale modello è utilizzabile dal contribuente, quali istruzioni sono vigenti per quell’anno e quali documenti permettono di ricostruire l’importo e la provenienza.
Art. 69: perché Italia, UE/SEE ed extra-UE non sono la stessa cosa
Il quadro va completato con l’art. 69 TUIR. Il testo corrente pubblicato nella banca dati ufficiale della giustizia tributaria stabilisce, in generale, che i premi e le vincite richiamati dall’art. 67 costituiscono reddito per l’intero ammontare percepito, ma contiene una specifica esclusione per le vincite corrisposte da case da gioco autorizzate in Italia, negli Stati membri dell’Unione europea o in uno Stato aderente allo Spazio economico europeo.
La giurisdizione dichiarata da Candyland è Curaçao, che non appartiene a quel gruppo geografico. Questo elemento, però, non viene usato come scorciatoia per costruire una regola fiscale privata del brand. La conclusione della pagina resta fondata sulla combinazione tra il TUIR, la Risoluzione 141/E e le istruzioni dichiarative correnti che citano espressamente le vincite estere da giochi online.
La distinzione è utile anche per evitare generalizzazioni sulle vincite ottenute nel circuito italiano. Nei giochi soggetti a un sistema di prelievo o ritenuta alla fonte, il trattamento del giocatore può essere diverso da quello di una somma estera corrisposta senza sostituto d’imposta italiano. Perciò una frase come “tutte le vincite di casinò sono sempre dichiarate allo stesso modo” sarebbe troppo ampia.
Quali documenti conviene conservare
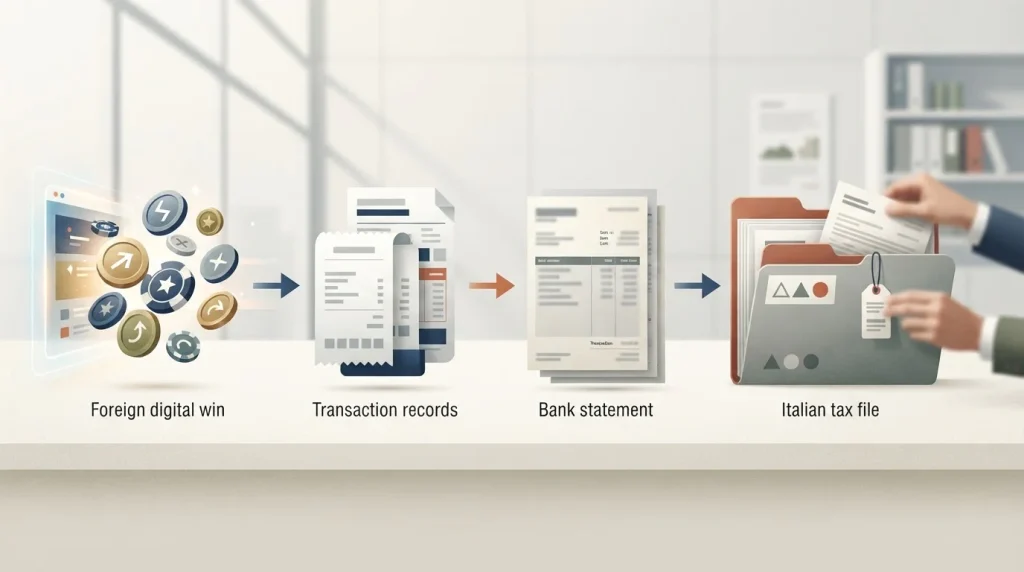
Prima di discutere modelli o calcoli, la parte più utile è la tracciabilità. Un contribuente deve poter ricostruire cosa è successo tra conto di gioco, richiesta di prelievo e accredito sul proprio strumento di pagamento. Candyland pubblica condizioni di prelievo e procedure KYC che possono produrre documenti utili anche a questo scopo.
- Estratti del conto di gioco che mostrino data, importo e stato dei prelievi.
- Conferme email o ricevute generate per le richieste di prelievo.
- Estratti conto bancari, carta o e-wallet che mostrino l’accredito ricevuto.
- Storico dei depositi, separato dallo storico delle vincite e dei prelievi.
- Documenti che identificano il titolare del conto di gioco e dello strumento di pagamento.
- Copia dei Terms e delle condizioni di pagamento rilevanti alla data dell’operazione, se disponibili.
- Eventuali comunicazioni del supporto relative a rettifiche, storni, verifiche o pagamenti frazionati.
La pagina sui prelievi ricostruisce tempi, fee e limiti pubblicati dal brand, compreso il conflitto interno tra diverse sezioni dei Terms. Per la fiscalità, quel conflitto non va risolto scegliendo la cifra più favorevole: serve soprattutto documentare ciò che è stato effettivamente richiesto e ricevuto.
KYC, identità e tracciabilità fiscale
La procedura KYC non determina da sola il trattamento fiscale, ma può creare una catena documentale utile. La Banking di Candyland indica documenti di identità e prova di indirizzo per determinati flussi, oltre a documentazione aggiuntiva per carte o portafogli elettronici. Il dettaglio è trattato nella pagina sulla verifica conto.
Dal punto di vista pratico, è importante che il nome del titolare del conto di gioco, il metodo di pagamento e l’accredito siano riconciliabili. Se esistono più wallet, carte, bonifici o pagamenti frazionati, conservare un prospetto cronologico riduce il rischio di dover ricostruire mesi dopo operazioni disperse tra piattaforme diverse.
Anche i dati anagrafici del conto Candyland meritano attenzione: un account verificato con informazioni coerenti rende più semplice collegare estratti, richieste di prelievo e accrediti. Questa è una ragione documentale, non una certificazione fiscale del casinò.
Una checklist pratica prima della dichiarazione
- Individua il periodo d’imposta in cui la vincita è stata effettivamente percepita.
- Scarica o salva lo storico del conto di gioco e dei prelievi prima che l’accesso ai dati diventi più difficile.
- Abbina ogni accredito ricevuto alla relativa richiesta di prelievo.
- Conserva la prova della provenienza estera e dell’assenza di una ritenuta italiana, se questo è ciò che emerge dai documenti.
- Apri le istruzioni ufficiali della campagna dichiarativa relativa a quell’anno, non una guida generica trovata online.
- Se il caso include importi rilevanti, più strumenti esteri, wallet, movimentazioni complesse o dubbi sul momento di percezione, porta l’intera documentazione a un professionista fiscale.
Questa sequenza evita due estremi: ignorare la vincita perché “online” oppure applicare senza verifica una formula vista in un articolo datato. Il compito della pagina è identificare il percorso di controllo, non produrre una dichiarazione personalizzata.
Freshness box: cosa è stato verificato il 1 settembre 2026
| Fonte | Controllo | Uso nella pagina |
|---|---|---|
| Art. 67 TUIR | Testo vigente controllato su Normattiva | Classificazione delle vincite tra i redditi diversi. |
| Risoluzione 141/E | Documento ufficiale dell’Agenzia delle Entrate | Caso di casinò online estero e assenza di sostituto d’imposta italiano. |
| Istruzioni 730/2026 | Pagina ufficiale della dichiarazione precompilata | Esempio corrente di vincite estere da giochi online tra i redditi diversi senza ritenuta. |
| Art. 69 TUIR | Testo corrente in banca dati fiscale ufficiale | Regola generale e specifica esclusione per case da gioco autorizzate in Italia/UE/SEE. |
Il controllo annuale resta necessario. Se stai leggendo questa pagina dopo una nuova campagna dichiarativa, la parte da aggiornare per prima sono le istruzioni dell’Agenzia delle Entrate relative al nuovo anno fiscale.
Domande frequenti sulle tasse delle vincite Candyland
Le vincite Candyland sono automaticamente esentasse in Italia?
No. Le fonti fiscali italiane correnti non supportano una formula generale di questo tipo per una vincita da casinò online estero. Il trattamento va verificato con le norme e le istruzioni relative all’anno di percezione.
La Risoluzione 141/E è ancora utile?
Sì per il principio del caso esaminato: vincite da casinò online estero, classificazione come redditi diversi e obbligo dichiarativo quando il pagatore non opera come sostituto d’imposta italiano. Le vecchie istruzioni operative contenute o richiamate in documenti del 2010 non vanno riutilizzate senza un nuovo controllo.
Il fatto che Candyland sia associato a Curaçao decide da solo la tassazione?
No. La licenza e la fiscalità sono piani distinti. La conclusione fiscale di questa pagina deriva dalle fonti tributarie italiane, non dal nome della giurisdizione del casinò.
Devo conservare anche i depositi oltre ai prelievi?
È prudente conservare una cronologia completa delle operazioni, perché aiuta a ricostruire la provenienza degli accrediti e la sequenza dei movimenti. La qualificazione fiscale e l’importo da dichiarare devono però seguire le regole applicabili al caso concreto.
Questa pagina indica quale rigo compilare?
No. Il progetto evita di fissare un rigo universale perché modelli e istruzioni cambiano. Per la dichiarazione 2026 è stato verificato il trattamento corrente nelle istruzioni ufficiali, ma per ogni altro periodo va controllata la documentazione pubblicata per quell’anno.